¿Se te va y no sabes en qué? Tu extracto, en claro
Cobras y a mitad de mes no sabes dónde está. Vamos a verlo.
Pega los movimientos de tu banco y la hoja te dice en qué se te va, cuánto suman los pagos pequeños y qué parte de tu próximo sueldo ya se llevan los plazos.
Tu dinero, con nombre y apellidos.
19 €Pago único
- 14 días: si no son para ti, te devolvemos el dinero.
- Por correo, al pagar: tres guías en PDF y la hoja en Excel.
Nueve pagos que no notaste
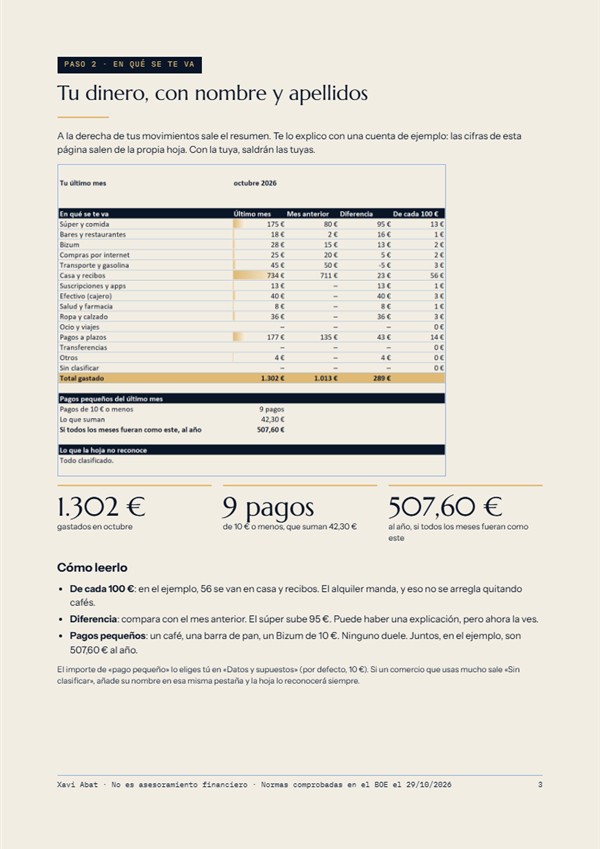
Un café con el móvil, una barra de pan, un Bizum. En el extracto del ejemplo de la guía, octubre trae nueve pagos de 10 € o menos. Ninguno duele. Juntos suman 42,30 € al mes, y 507,60 € al año si todos los meses fueran iguales.
Pegas tus movimientos y la hoja los suma y los ordena por categorías.
Tu extracto, en claroOctubre, cuenta del ejemplo
- Pago de 10 € o menos
- 01/10Recibo alquiler octubre−650,00 €
- 02/10Compra tarjeta supermercado−62,40 €
- 03/10Cafetería La Plaza−2,20 €
- 04/10Gasolinera−45,00 €
- 06/10Cafetería La Plaza−2,20 €
- 08/10Panadería−3,10 €
- 10/10Bar El Rincón−6,50 €
- 14/10Farmacia−7,80 €
- 15/10Pago aplazado móvil 4/12−55,00 €
- 16/10Bizum enviado, regalo−10,00 €
- 18/10Cafetería La Plaza−2,20 €
- 24/10Pago fraccionado tarjeta−42,50 €
- 25/10Kiosco La Esquina−3,50 €
- 27/10Bar El Rincón−4,80 €
9 pagos de 10 € o menos, en octubre42,30 €
Al año, si todos los meses fueran como este507,60 €
Lo que ya debes antes de cobrar
Apuntas lo que pagas a plazos y lo que cobras. En el ejemplo, de cada 100 € del próximo sueldo, 12 ya tienen dueño antes de cobrarlos. Y la hoja te dice cuándo se liberan.
Tus próximas cuotas, mes a mesSueldo del ejemplo: 1.450 € netos. 177 € son 12 de cada 100.
- Mes 1177 €12 de cada 100
- Mes 2177 €12 de cada 100
- Mes 3135 €9 de cada 100
- Mes 4135 €9 de cada 100
- Mes 5135 €9 de cada 100
- Mes 6135 €9 de cada 100
- Mes 7135 €9 de cada 100
- Mes 8135 €9 de cada 100
- Mes 980 €6 de cada 100
- Mes 1080 €6 de cada 100
- Mes 110 €libre
- Mes 120 €libre
- Móvil600 € al contado, 12 cuotas de 55 €+60 €19,5 % al año
- Sofá899 € al contado, 12 cuotas de 79,90 €+59,80 €12,7 % al año
- Zapatillas y abrigo120 € al contado, 3 cuotas de 42,50 €+7,50 €44,1 % al año
-
Desde 200 €
Cuándo te protege la ley
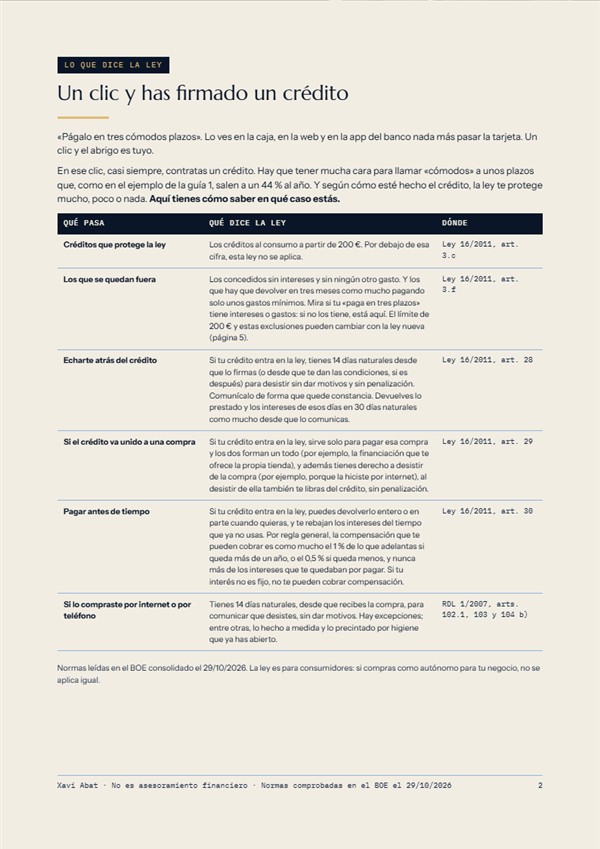
La ley de crédito al consumo cubre los créditos a partir de 200 €. Se quedan fuera los que no tienen intereses ni ningún otro gasto, y los que se devuelven en tres meses como mucho pagando solo unos gastos mínimos. Mira si tu «paga en tres plazos» tiene intereses o gastos. El límite y estas exclusiones pueden cambiar con la ley nueva.
Ley 16/2011, art. 3.c y 3.f
-
14 días para echarte atrás
Sin dar motivos
Si tu crédito entra en la ley, tienes 14 días naturales desde que lo firmas, o desde que te dan las condiciones si es después, para desistir sin penalización. Comunícalo de forma que quede constancia. Devuelves lo prestado y los intereses de esos días en 30 días naturales como mucho desde que lo comunicas.
Ley 16/2011, art. 28
-
El crédito unido a la compra
Si te echas atrás de lo que compraste
Si tu crédito entra en la ley, sirve solo para pagar esa compra y forman un todo, como la financiación que te ofrece la propia tienda, y tienes derecho a desistir de la compra, por ejemplo porque la hiciste por internet, al desistir te libras también del crédito.
Ley 16/2011, art. 29
-
Pagar antes de tiempo
Y que te rebajen los intereses
Si tu crédito entra en la ley, puedes devolverlo entero o en parte cuando quieras, y te rebajan los intereses del tiempo que ya no usas. Por regla general, la compensación es como mucho el 1 % de lo que adelantas si queda más de un año, o el 0,5 % si queda menos, y nunca más de los intereses que te quedaban. Si tu interés no es fijo, no hay compensación.
Ley 16/2011, art. 30
Cifras del ejemplo de la guía 1; las tuyas salen de tus plazos. El coste en % al año es una cuenta aproximada para comparar: la TAE oficial es la de tu contrato. Si compras como autónomo para tu negocio, la ley no se aplica igual. Normas comprobadas en el BOE el 29/10/2026. La nueva directiva europea de crédito al consumo se aplica desde el 20/11/2026 y puede cambiar lo que entra en la ley; a 29/10/2026 la ley española que la incorpora no estaba publicada. Si firmas un aplazamiento después del 20/11/2026, pregunta qué ley se le aplica.
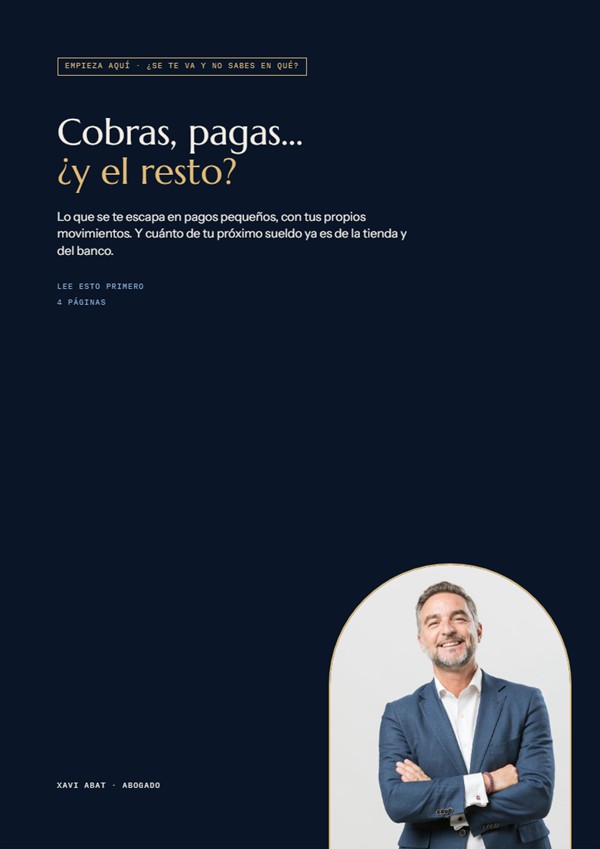
Cuatro archivos, en el orden en que se usan
- Cobras, pagas… ¿y el resto?PDF · Empieza aquíQué hay en el paquete, en qué orden usarlo y tu primer paso.
- Cuatro pasos y sabrás a dónde se te va el sueldoPDFCómo descargar tus movimientos y cómo rellenar y leer la hoja, con un ejemplo completo.
- Tus gastos del mes y tus pagos a plazosExcel · 4 pestañasTus movimientos ordenados por categorías, tus pagos pequeños, y tus plazos mes a mes con lo que pagas de más.
- Lo que no te cuentan de pagar a plazosPDFLa lista del abogado: qué dice la ley antes, durante y después de aplazar un pago, y qué hacer si ya no llegas.
19 €Pago único
- 14 días: si no son para ti, te devolvemos el dinero.
- Por correo, al pagar: tres guías en PDF y la hoja en Excel.
Lo que este paquete no hace
- Decirte qué gastos recortar. Te enseña en qué se te va. Qué haces con eso lo decides tú.
- Decirte en qué banco meter tu dinero ni qué financiación pedir. Eso depende de tu situación, y aquí no te conozco.
- Reclamar el interés de tu tarjeta ni arreglar una deuda. Si tus cuotas se comen tu sueldo o crees que el interés de tu tarjeta es abusivo, pide ayuda a un abogado cuanto antes.
Lo que sí hace
Te enseña en qué se te va el sueldo y la letra pequeña de lo que pagas a plazos.
Soy Xavi Abat. Llevo desde 1999 defendiendo a gente frente a bancos, multas y administraciones.
Antes de decidirte
Si te queda otra pregunta, escribe a hola@xaviabat.com antes de comprar.
19 €Pago único
¿Cómo lo recibo?
Por correo, al pagar: tres guías en PDF y la hoja en Excel.
¿Tengo que saber de Excel?
No. Pegas tus movimientos y rellenas las casillas blancas con borde dorado; la hoja hace las cuentas. La guía 1 te lo enseña con un ejemplo, paso a paso.
¿La hoja se conecta a mi banco?
No. Descargas tú los movimientos desde la web o la app de tu banco y los pegas. La hoja no se conecta a tu banco ni a internet: lo que pegas se queda en tu ordenador.
¿Y si no sé descargar mis movimientos?
Busca en la web o la app de tu banco la opción de descargar o exportar los movimientos de tu cuenta y elige Excel. Cada banco la llama a su manera; si no la encuentras, pídesela a tu banco. La hoja solo necesita la fecha, el concepto y el importe.
¿Y si pago con tarjeta de crédito?
Descarga también los movimientos de la tarjeta y pégalos debajo. En la cuenta solo verás un cargo al mes, y ahí se esconden los pagos pequeños.
¿Dónde se paga?
En ThriveCart, la plataforma con la que cobro, con pago seguro por Stripe. Al pulsar el botón pasas a su página.
¿Esto es asesoramiento legal?
No. Es formación y divulgación: te explica tus derechos y cómo funcionan las cosas, pero no sustituye a un abogado que estudie tu caso concreto.
Ponle nombre a cada euro que se te va
La próxima vez que te digan «es que gastas de más», mira tu extracto, en claro: en qué se te va y cuánto de tu sueldo ya tiene dueño.
19 €Pago único
- 14 días: si no son para ti, te devolvemos el dinero.
- Por correo, al pagar: tres guías en PDF y la hoja en Excel.